Quando vendere casa diventa un obbligo: la psicologia invisibile che influenza ogni decisione immobiliare

Esiste un momento, nella vita di molti patrimoni immobiliari, in cui la vendita di un immobile smette di rappresentare una scelta strategica e diventa una necessità. Le ragioni possono essere molteplici: la ricerca di nuova liquidità, una successione ereditaria, una separazione familiare, un investimento che non produce più i risultati attesi o semplicemente il cambiamento delle esigenze abitative. Qualunque sia la causa, il mercato tende a interpretare queste situazioni esclusivamente attraverso una lente economica, come se ogni decisione fosse il risultato di un’analisi razionale tra costi, benefici e opportunità.
La realtà è molto più complessa.
Chi lavora nel settore immobiliare lo osserva continuamente, anche se raramente gli viene attribuito il giusto significato. Proprietari perfettamente informati sulle condizioni del mercato rifiutano offerte coerenti con i valori correnti, mantengono immobili invenduti per anni oppure, al contrario, decidono di cedere beni di grande qualità patrimoniale proprio nel momento meno favorevole. Se il comportamento umano fosse realmente guidato dalla razionalità economica, questi fenomeni dovrebbero rappresentare delle eccezioni. In realtà sono sorprendentemente frequenti.
La spiegazione non va cercata nell’andamento del mercato, bensì nella psicologia delle decisioni.
Negli ultimi quarant’anni la finanza comportamentale ha profondamente modificato il modo in cui economisti e studiosi interpretano il comportamento degli investitori. Quando Daniel Kahneman ricevette il Premio Nobel per l’Economia nel 2002, il riconoscimento non premiava una nuova teoria finanziaria, ma una scoperta destinata a cambiare radicalmente la disciplina: gli individui non prendono decisioni economiche seguendo la razionalità descritta dai modelli tradizionali. Le nostre scelte sono costantemente influenzate da emozioni, scorciatoie cognitive e distorsioni percettive che alterano il modo in cui attribuiamo valore ai beni.
Richard Thaler, insignito dello stesso riconoscimento alcuni anni più tardi, contribuì ad ampliare ulteriormente questa prospettiva dimostrando che le persone, nella maggior parte delle situazioni, non cercano tanto di massimizzare il proprio interesse economico quanto di ridurre il disagio emotivo generato dalle decisioni. È un principio apparentemente semplice, ma che trova nel patrimonio immobiliare una delle sue applicazioni più evidenti.
Una casa, infatti, non è soltanto un’attività patrimoniale iscritta in un bilancio familiare. È il luogo nel quale si sono sedimentati ricordi, relazioni, sacrifici, progetti e una parte importante della propria identità. Ogni stanza racconta una fase della vita di chi l’ha abitata, ogni intervento di ristrutturazione rappresenta una scelta personale, ogni miglioramento realizzato nel tempo rafforza il senso di appartenenza verso quel bene. È naturale, quindi, che osservare un immobile esclusivamente come un asset economico diventi progressivamente sempre più difficile.
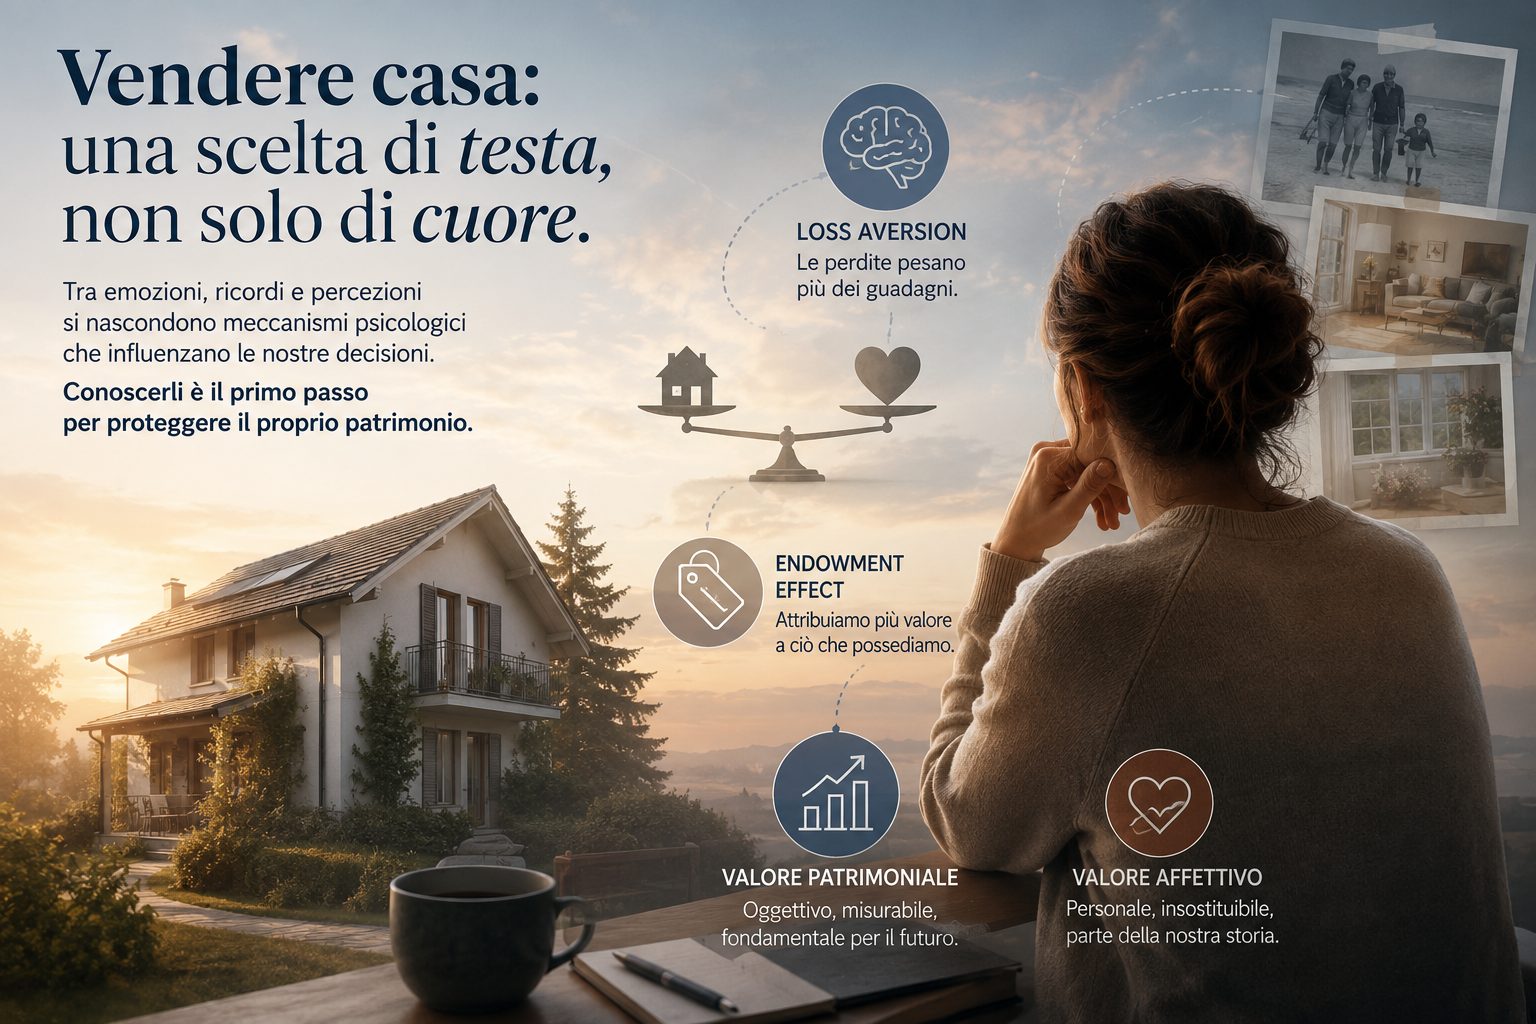
Proprio in questo contesto emerge uno dei contributi più importanti della finanza comportamentale: la Prospect Theory, elaborata da Daniel Kahneman e Amos Tversky alla fine degli anni Settanta. Il principio sul quale si fonda è tanto semplice quanto rivoluzionario: le perdite hanno, sul piano psicologico, un peso molto superiore rispetto ai guadagni di pari entità. Perdere centomila euro provoca una sofferenza molto più intensa della soddisfazione generata dal guadagnarne altrettanti.
Questa asimmetria, conosciuta come Loss Aversion, influenza profondamente anche le decisioni immobiliari. Quando il mercato segnala chiaramente che sarebbe opportuno vendere oppure quando il valore di un immobile diminuisce rispetto alle aspettative iniziali, molti proprietari tendono inconsciamente a rinviare la decisione. Non si tratta necessariamente di una scelta irrazionale nel senso comune del termine. Piuttosto, rappresenta un tentativo di evitare il disagio emotivo associato all’accettazione di una perdita.
Finché l’immobile rimane di proprietà, infatti, quella perdita continua ad appartenere al mondo delle possibilità. Esiste ancora la speranza che il mercato recuperi, che si presenti un acquirente disposto a pagare il prezzo desiderato o che le condizioni cambino. Ridurre il prezzo richiesto significa invece trasformare quella perdita potenziale in una perdita definitiva, e proprio questo passaggio produce una resistenza psicologica spesso molto più forte delle valutazioni economiche.
È per questa ragione che numerosi immobili rimangono sul mercato per periodi estremamente lunghi con richieste incompatibili con la domanda reale. Non sempre il proprietario ignora l’andamento del mercato. Molto più spesso fatica ad accettare ciò che quel mercato gli sta comunicando.
In fondo, il mercato osserva una trattativa. Il proprietario, invece, vive qualcosa di molto simile a un lutto patrimoniale.
Accanto alla Loss Aversion opera un secondo meccanismo altrettanto rilevante, descritto da Richard Thaler con il nome di Endowment Effect, o effetto dotazione. Le persone tendono sistematicamente ad attribuire un valore superiore ai beni che possiedono rispetto agli stessi beni quando appartengono ad altri.
Anche questo fenomeno trova nel mercato immobiliare una manifestazione particolarmente evidente. Un appartamento che il mercato valuta quattrocentomila euro può essere percepito dal proprietario come significativamente più prezioso non perché possieda caratteristiche oggettivamente superiori, ma perché rappresenta il frutto di anni di lavoro, sacrifici, investimenti e ricordi personali. Tutti questi elementi finiscono inconsapevolmente per essere incorporati nella valutazione economica.
In realtà non aumenta il valore dell’immobile. Aumenta il valore emotivo attribuito a quell’immobile.
Questa distinzione, apparentemente teorica, produce conseguenze estremamente concrete. Molti proprietari rifiutano offerte perfettamente coerenti con il mercato non perché siano male informati, ma perché continuano a confrontare quelle proposte con il valore personale che quel bene ha assunto nella loro storia.
Naturalmente gli stessi meccanismi possono agire anche nella direzione opposta. La paura, l’incertezza economica, il timore di un peggioramento del mercato o un’improvvisa necessità di liquidità possono indurre alcune persone a vendere immobili di eccellente qualità patrimoniale proprio nel momento meno opportuno. Anche in questi casi la decisione nasce più dall’esigenza di ridurre uno stato di tensione emotiva che da una valutazione oggettiva delle prospettive future.
La storia dei mercati è ricca di patrimoni ceduti durante fasi di forte pressione personale o familiare e successivamente rivalutatisi in misura significativa. Non perché mancassero le informazioni necessarie per decidere diversamente, ma perché mancava il tempo, o la serenità, indispensabili per elaborare una scelta libera dal peso delle emozioni.
È probabilmente questa la caratteristica che distingue maggiormente il patrimonio immobiliare da quasi tutte le altre forme di investimento. Quando acquistiamo o vendiamo un titolo finanziario, il legame emotivo con il bene è generalmente limitato. Una casa, invece, continua a rappresentare un luogo di appartenenza molto prima di essere un investimento, ed è proprio questa sovrapposizione tra valore affettivo e valore economico a rendere così complesse molte decisioni immobiliari.
Per questo motivo, chi desidera amministrare il proprio patrimonio con una prospettiva realmente strategica dovrebbe imparare a distinguere con chiarezza due dimensioni profondamente diverse. Da una parte esiste il valore affettivo, assolutamente legittimo e insostituibile, che appartiene alla sfera personale e non può essere misurato da alcun modello economico. Dall’altra esiste il valore patrimoniale, che invece richiede il massimo grado possibile di oggettività perché da esso dipendono la conservazione della ricchezza, la capacità di cogliere nuove opportunità e la trasmissione del patrimonio alle generazioni successive.
Confondere queste due dimensioni significa esporsi a un rischio che raramente viene percepito come tale. Non il rischio di un improvviso crollo del mercato, bensì quello, molto più frequente, di assumere decisioni emotivamente rassicuranti ma economicamente inefficienti.
Forse è proprio questa la lezione più importante che la finanza comportamentale può offrire al mondo immobiliare. Le case non vengono vendute soltanto quando cambiano i mercati. Molto più spesso vengono vendute — oppure trattenute — quando cambiano le persone.
Ed è forse proprio da questa consapevolezza che dovrebbe iniziare ogni riflessione sul patrimonio immobiliare: imparare a osservare una casa non soltanto per ciò che vale oggi, ma anche per il modo in cui il nostro rapporto con essa influenza, spesso senza che ce ne rendiamo conto, le decisioni che prenderemo domani.